

قسمت اول؛ دایره مشکلات دریافت سود
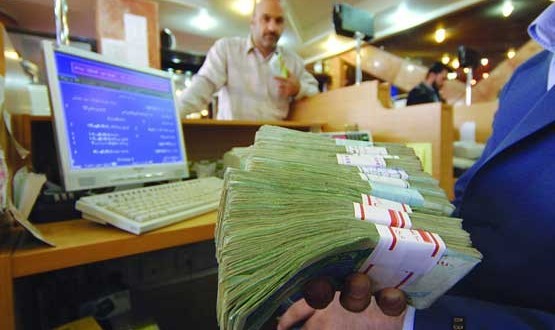
در مثلث پرداخت سودکه یک ضلع آن ناشر در مقام پرداخت کننده، ضلع دیگر سازمان به عنوان نهاد ناظر و ضلع سوم سهامدار دریافت کننده سود قراردارد، سرمایهگذاران را میتوان نقطه اصلی این اتحاد دانست. جماعتی که روزی روزگاری سرمایه خود را به امید دریافت منفعتی به مدیران شرکتها که عموما دولتی هستند سپردهاند، اما برای کسب عایدی هرچند مختصر مشکلات عدیدهای دارند. در بررسی این چالشها، عدهای از سهامداران در اشاره به دست اندازهای روند دریافت سود اینچنین اشاره داشتند؛
- بسیاری از شرکتها اصلا سود نميدهند مثل آذرآب و كنتورسازى. شرکت آذرآب نه تنها سود نمیدهد بلکه پاسخگوی تماس تلفنی و حتی حضوری هم نيست.
- برخی شرکتها با دیر کرد سود پرداخت میکنند.
- یکی دیگر از معضلات پرداخت سود این است که بیشتر شرکتها به زمان بندى پرداخت سود تقسیمی توجهی ندارند.
- درصد قابل توجهی از ناشران بهانه میآورند كه اطلاعات سهامدارمثل مشخصات حساب و كد سهامدارى را دریافت نکردهاند.
- برای دیرکرد پرداخت سود سهامداران تضمین و کنترلی وجود نداشته و جریمه ای هم متوجه شرکتها نیست. دربسیاری مواقع سود سهام اشخاص حقیقی چون عدد قابل توجهی نیست برای شخص صرفه ندارد که اقامه دعوی کند.
- یکی از مشکلات بزرگ این است که متاسفانه امور سهام بسیاری از شرکتها جوابگو نيستند.
- بعضى از شرکتها اعلام میکنندکه سهامدار بايد در بانك خاصی حساب داشته باشد. تعدادی هم چند بانك را اعلام ميكنندکه اگر سهامدار در این بانکها حساب نداشته باشد مجبور است افتتاح حساب كند.
- گاهی برای دریافت سود سهامدار را ملزم میکنند که حضورا به بانك خاصی که طرف حساب شرکت است مراجعه کند.
- دريافت اطلاعات سهامداران توسط شرکتها به طرق مختلف صورت میگیرد.فكس، حضورى، پست و تلفنى.
- به تعداد شرکتهای بازار سهام روشهای پرداخت سود وجود دارد، مراجعه حضوری، ثبت نام در سایت، مراجعه به بانک خاص و حتی شعبه مشخصی.
- ظاهرا مشكل، نقدينگي شرکتها و تقسيم سود بيشتر از توانشان است. حفاري با این دلیل ٤ سال است که سودی نداده درحالی که سه سال پيش بنياد به عنوان سهامدارعمده، پیش از مجمع سودخود را برداشته بود.
- زمانی سهامدار شرکتی بودم 2 ماه هر چه با امور سهام برای اعلام شماره حساب تماس گرفتم یا جواب نمیدادند و یا اشغال بود. با مراجعه به شرکت متوجه شدم مسئول امور سهام صدای تلفن را بسته و اهمیتی به تلفنها نمی دهد.
- در پاسخ به تماس تعدادی ازسهامداران با امور سهام یکی از شرکتها گفتند که سهامدار اگر سهامدار باشد با دید بلندمدت سهم شرکت را میخرد و در همه مسائل شرکت شریک میشود.
- اگر سیستم متمرکزی برای پرداخت سود از طریق سپردهگذاری یا کارگزاریها ایجاد شود راحتتر میتوان سود دریافت کرد مثل پرداخت وجه حق تقدم که قبلا باید شخصا به حساب شرکت پرداخت میشد و الان از طریق کارگزاری انجام میشود.
- وقتی سود تجمیع شود شرکتها مسئول پاسخگويى به نهادبالا دستی خود میشوند نه به سهامدارى كه هيچ ارزشى برایش قائل نيستند. یكبار براى هميشه سهامدار میداند كه رويه دريافت سود چگونه است و ديگر با رويه شرکتهاى مختلف سردرگم نميشوند.
- پس از تجمیع از زمان تصویب سود تا لحظه دریافت روزشمار بهره محاسبه شود چرا که در صورت تاخیر پرداخت سود نگرانی بابت از دست دادن ارزش مبلغ وجود نخواهد داشت.
- تاسیس شرکتهای مشاوره و خدمات برای دریافت سود هم راهکار خوبی است به این ترتیب که شرکت یا زیرمجموعهای در کارگزاریها شکل بگیرد تا با دریافت کارمزد نسبت به دریافت سود سهام مشتریان خود اقدام کنند.
قسمت دوم؛ راه حل
در مواجهه با حجم انبوه مشکلات سهامداران به خصوص خرد از سوی نهادهای مسئول بازار سرمایه روشهای در حال پیگیری است تا سود سالانه که دربسیاری موارد رقم مصوب شده ناچیزی است به حساب سهامداران واریز شود. در کنار سمات که کاندیدای تجمیع سود بوده، شرکت بورس هم در راستای بهبود رویه پرداخت سود تقسیمی مصوب در مجامع شرکت ها الگویی را که از سوی سرمایه گذاری غدیر و شرکت مشاور سرمایهگذاری آرمان آتی پیش از اینها مطرح شده بود را در دستور کار دارد. در نتیجه این اقدام به پشتوانه مطالبه سود سهامدار ازشرکت، سود تقسیمی به اوراق بهاداری تبدیل میشود که در بازار با تنزیل قابل معامله است. در این راستا گروهبندی و استخراج ریسک در مدیریت تحقیق و توسعه بورس انجام و پیشنهاد شده با نام اوراق بهادار سود تقسیمی پس از تایید سازمان بورس اجرایی شود.
رضا کیانی مدیر تحقیق و توسعه شرکت بورس در خصوص اتخاذ این راهکار که چندی پیش آوازهاش در بازار سرمایه پیچید و مورد استقبال سهامداران هم قرار گرفت اظهار داشت: حجم قابل توجهی از ارزش بازار سالانه به عنوان سود تقسیمی از بورس خارج میشود که با نگاه به نوسانات در مقاطعی رقم خروجی قابل توجه است. به طور میانگین در 5 سال 90 تا 94 بیش از12 درصد ارزش بازار سودهای مصوب مجامع بوده که به بیرون از بازار منتقل شده است. مثلا در سال 94 ارزش سودهای تقسیمی 10 شرکتی که بیشترین سود را تقسیم کردند تقریبا 3 برابر ارزش کل اوراق بدهی منتشر شده در بازار بود. دیگر دلیل پرداختن به انتشار این اوراق مدت زمان طولانی دریافت سود توسط سرمایهگذاران است. طبق قانون تجارت شرکتها برای پرداخت سود 8 ماه فرصت دارند که در این میان بررسیها نشان میدهد 80 درصد شرکتها 6 تا 8 ماه بعد ازمجمع سود پرداخت کردهاند. در کل دو آیتم زمان بربودن دریافت سود و خروج مبلغ قابل توجه از بازاردلایل طراحی این اوراق هستند تا به پشتوانه مطالبهای که سهامداران از شرکتها دارند، اوراق بهادار منتشر وبا تنزیل در بازار فروخته شود. مانند اسناد خزانه که درصورت حفظ چارچوبهای فعلی میتوان این روش را درمورد سود تقسیمی هم داشت.
وی در باره روند بررسی ریسک این ابزارمالی جدید گفت: انتشاراوراق بهادار با پشتوانه سود تقسیمی ریسکهایی دارد. اصلیترین آن اینکه شرکت سود مصوب را به موقع پرداخت نکند. حال اگر اوراقی منتشر شود و سودی درکار نباشد، این اوراق نکول شده و خریدار دچار مشکل خواهد شد. در بررسی ریسکهای انتشار اوراق بهادار با پشتوانه سود تقسیمی این نتیجه به دست آمد که 10 شرکت دارای بیشترین سود تقسیمی، نیمی از کل سودهای تقسیمی را پرداخت کردهاند. بنابراین رصد عملکرد آنها به مثابه بررسی نیمی از شرکتها بود. پس از آن وضعیت74 شرکت با آیتم شکایت درباره عدم پرداخت به موقع سود تقسیمی بررسی شد. نتیجهها نشان داد در دامنه زمانی یک آذر94 تا 20 شهریور 95، درحدود 61 درصد از شرکتهای بورسی هیچ شکایتی نداشتند، 20 درصد تنها یک شکایت، 5 درصد 2 شکایت و 7 درصد 3 شکایت داشتند و از4 درصد هم بیش از 10 مورد شکایت شده بود.
کیانی با تاکید بر اینکه با توجه به تعداد قابل توجه سهامداران اگر تعداد شکایتها یک تا 10 تا مورد باشد شکایت موثری تلقی نمی شود و درصورتی که بیش از 10 مورد باشد قابل اتکا و اعتناست، افزود: درفاصله زمانی اول فروردین 94 تا یک آذر 94، تعداد شکایت موثر از 40 شرکت بزرگ تقریبا صفر بود.
مدیر تحقیق و توسعه شرکت بورس در پاسخ به این انتقاد که به رغم تاکید شما برنبود هیچ پروندهای اما آمارقابل توجهی از شکایت سهامداران موجود است، اظهارداشت: بررسیهای صورت گرفته از سامانه ثبت شکایت بورس فقط درمورد 40 شرکت است، نه 320 شرکت. با این وجود قطعا دقت میشود که برای انتشاراوراق بهادار به پشتوانه سودهای تقسیمی، شرکتهایی که ریسک بالایی برای پرداخت سود دارند، نامزد انتشار اوراق نشوند. برای همین معیارهای پیشنهاد شده که اگر شرکتی حائز این شرایط نبود، نمیتواند اوراق منتشر کند.
وی با اعلام اینکه سرنوشت سود مصوب شده مجامع به چهار مسیر پرداخت نقدی به موقع، تبدیل به افزایش سرمایه، پرداخت غیرنقدی و عدم پرداخت میشود، معیارهای صدور مجوز انتشار اوراق را چنین برشمرد: یک شکایت موثر از شرکت ( بیش از 10 مورد ) وجود نداشته باشد. دوم تحلیل وضعیت شرکت از نظر معیار آلتمن (نسبتی که ریسک شرکت را ازحیث ورشکستگی مورد بررسی قرار میدهد)، سوم بررسی نسبت دیرکرد در پرداخت سود تقسیمی3 سال گذشته و چهارم نسبت های مالی شرکت. بر این اساس شرکت ها به 4 گروه تقسیم شدند؛ آنهایی که اجازه انتشار اوراق نخواهند داشت، شرکت هایی که برای انتشار اوراق سهامدار عمده و خرد باید ضامن داشته باشند، شرکت های که فقط برای سود تقسیمی متعلق به سهامدار عمده باید ضامن داشته باشند و شرکت های که بدون ضامن می توانند اوراق منتشر کنند. این معیارها برای 67 شرکت تابلو اول بازار اصلی بررسی شد که نتایج حاصل نشان داد 8 شرکت بدون ضامن، 13 شرکت با ضامن برای سهامدار عمده و33 شرکت با ضامن برای سهامدار عمده و خرد میتوانند این اوراق را منتشر کنند درمقابل13 شرکت هم حائز شرایط نبودند. کیانی در تاکید دوباره بر اثرات مثبت این اقدام گفت: درنتیجه طرح سهامدار خرد و سرمایهگذار عمده میتوانند زمانی که سود تبدیل به اوراق بهادار شد با تنزیل سریع تر به منابع مالی دست پیدا کنند.
قسمت سوم؛ آمار شکایات
اعتراض به کجا و چگونه؟ سهامدارانی که سود شرکت ها به حسابشان واریز نمی شود از چه طریقی میتوانند قصور رخ داده را به اطلاع نهاد های ناظر بازار سرمایه برسانند. یکی از راه ها مراجعه به کمیته سازش کانون کارگزاران است که به موجب قانون بازار اوراق بهادار کمیته سازش درکنار رسیدگی به اختلاف های حرفهای فعالان بازار سرمایه، همچنین حل دعاوی مطالبه سود سهام پرداخت نشده مصوب در مجمع عمومی عادی سالانه شرکت ها توام با مطالبه خسارت ناشی از تاخیر در پرداخت را نیز برعهده دارد.
فرآیند رسیدگی به اینگونه دعاوی برابر دستورالعمل کمیته سازش بدینگونه است که خواهان با مراجعه به سایت کانون کارگزاران بورس و اوراق بهادار نسبت به تکمیل فرم درخواست رسیدگی به دعاوی در کمیته سازش اقدام و فرم مذکور برای دبیرخانه کمیته جهت شروع فرآیند رسیدگی ارسال میشود که با ارسال آن برای طرف دعوی (شرکت ناشر) پرونده در جریان رسیدگی قرار میگیرد پس از دریافت پاسخ از خوانده و ارسال آن برای خواهان در صورتی که پاسخ ارسالی منتهی به جلب رضایت خواهان نشود دبیرخانه کمیته سازش هزینه رسیدگی را برابر مصوبه هیأت مدیره سازمان بورس به میزان یک در هزار مبلغ خواسته به انضمام نه درصد مالیات بر ارزش افزوده اخذ، و با تعیین وقت طرفین را به رسیدگی دعوت میکند. با توجه به نتیجه نهایی پس از استماع اظهارات طرفین در جلسه، در صورت عدم حصول سازش طرفین دعوی پرونده با صدور گواهی عدم سازش به هیأت داوری ارسال میشود.


نظر شما